
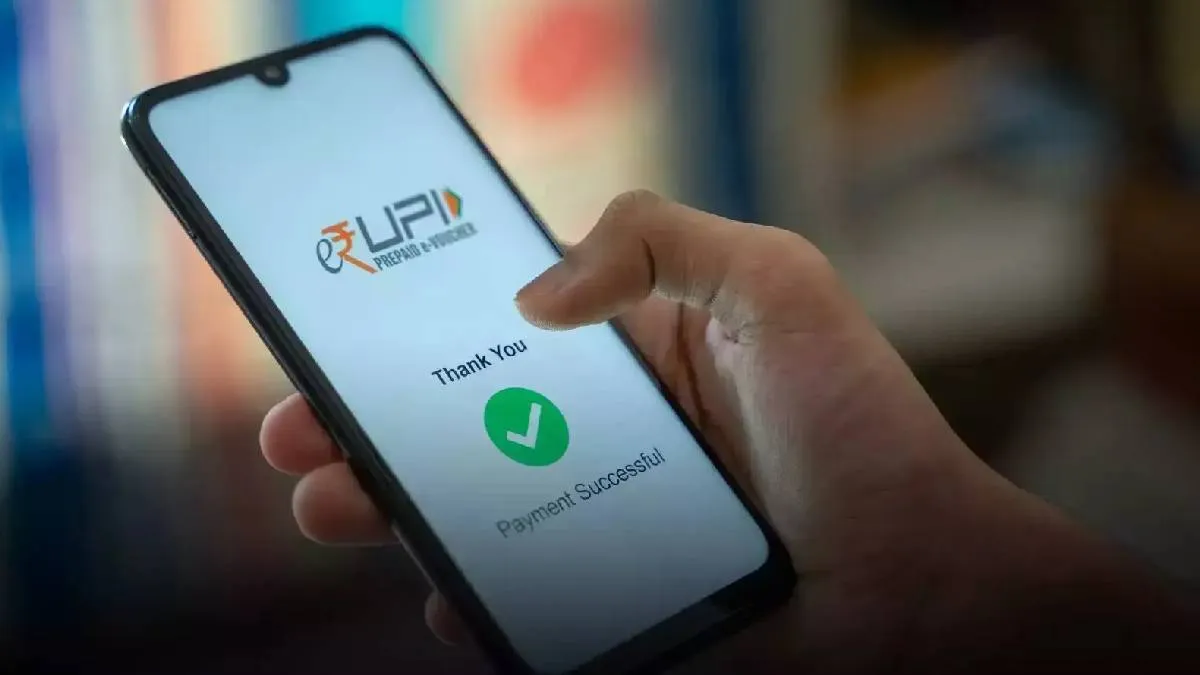
UPI மூலம் பணம் அனுப்பும்போது வங்கிக் கணக்கில் இருந்து தொகை கழிக்கப்பட்டும், பெறுநருக்குப் பணம் சென்றடையவில்லை என்றால் என்ன செய்வது என்று தெரியாமல் பலரும் தவிக்கின்றனர். இதுபோன்ற தோல்வியடைந்த பரிவர்த்தனைகளுக்கு, குறிப்பிட்ட காலக்கெடுவுக்குள் பணத்தைத் திருப்பி வழங்க வேண்டும் என இந்திய ரிசர்வ் வங்கி (RBI) விதிமுறைகளை வகுத்துள்ளது. அந்தக் காலக்கெடுவை வங்கி மீறினால், தாமதமான ஒவ்வொரு நாளுக்கும் ரூ.100 இழப்பீடு பெறும் உரிமை வாடிக்கையாளருக்கு இருக்கலாம்.
UPI பணத்தைத் திரும்பப் பெற எவ்வளவு காலம் ஆகும்?
பணப் பரிவர்த்தனையின் தன்மையைப் பொறுத்து பணத்தைத் திருப்பி வழங்குவதற்கான காலக்கெடு மாறுபடும்.
- ஒருவருக்கு ஒருவர் பணம் அனுப்பும்போது (P2P): அனுப்பியவரின் வங்கிக் கணக்கில் பணம் கழிக்கப்பட்டும், பெறுநரின் கணக்கில் வரவு வைக்கப்படவில்லை என்றால், பரிவர்த்தனை நடந்த நாளுக்கு அடுத்த நாளுக்குள் (T+1) பணத்தைத் திருப்பி வழங்க வேண்டும்.
- கடைகள் மற்றும் வணிகர்களுக்குப் பணம் செலுத்தும்போது (P2M): வாடிக்கையாளரின் கணக்கில் பணம் கழிக்கப்பட்டும், வணிகருக்குப் பணம் சென்றதற்கான உறுதிப்படுத்தல் கிடைக்கவில்லை என்றால், பரிவர்த்தனை நடந்த நாளிலிருந்து 5 நாட்களுக்குள் (T+5) தொகையைத் திருப்பி வழங்க வேண்டும்.
இங்கு T என்பது பரிவர்த்தனை நடைபெற்ற நாளைக் குறிக்கிறது. வாடிக்கையாளரின் தவறால் தாமதம் ஏற்படாத நிலையில், குறிப்பிட்ட காலக்கெடுவை வங்கி மீறினால், தாமதமான ஒவ்வொரு நாளுக்கும் ரூ.100 இழப்பீடு வழங்க வேண்டியிருக்கலாம்.
பணம் திரும்பக் கிடைக்கவில்லை என்றால் என்ன செய்ய வேண்டும்?
1. பரிவர்த்தனை நிலையைச் சரிபார்க்கவும்
Google Pay, PhonePe, Paytm அல்லது BHIM போன்ற நீங்கள் பயன்படுத்திய UPI செயலியைத் திறந்து, பரிவர்த்தனை வரலாற்றில் பணம் அனுப்பிய நிலையைப் பார்க்கவும். பரிவர்த்தனை வெற்றிகரமாக முடிந்ததா, நிலுவையில் உள்ளதா அல்லது தோல்வியடைந்ததா என்பதை உறுதிப்படுத்துங்கள். நிலை தெளிவாகத் தெரியாதபோது உடனடியாக மீண்டும் பணம் அனுப்புவதைத் தவிர்க்கவும். இல்லையெனில் ஒரே தொகை இருமுறை செலுத்தப்படும் அபாயம் உள்ளது.
2. பரிவர்த்தனை விவரங்களைப் பாதுகாக்கவும்
UPI பரிவர்த்தனை எண், தேதி, நேரம், அனுப்பிய தொகை உள்ளிட்ட விவரங்களைக் குறித்துவைத்துக்கொள்ளுங்கள். செயலியில் காட்டப்படும் பரிவர்த்தனை நிலை மற்றும் வங்கிக் கணக்கிலிருந்து பணம் கழிக்கப்பட்டதற்கான பதிவுகளையும் ஸ்கிரீன்ஷாட் எடுத்து வைத்துக்கொள்ளவும்.
3. UPI செயலி மூலம் புகார் அளிக்கவும்
தோல்வியடைந்த பரிவர்த்தனையைத் தேர்ந்தெடுத்து, உதவி அல்லது புகார் அளிக்கும் பகுதியைத் திறக்கவும். பணம் கழிக்கப்பட்டும் பெறுநருக்குச் செல்லவில்லை என்ற காரணத்தைத் தேர்ந்தெடுத்து புகார் அளிக்கலாம். பின்னர் புகார் எண் வழங்கப்பட்டால், அதைச் சேமித்து வைத்துக்கொள்ளுங்கள்.
4. உங்கள் வங்கியைத் தொடர்புகொள்ளவும்
பிரச்சினை தீர்க்கப்படாவிட்டால், பணம் கழிக்கப்பட்ட வங்கியைத் தொடர்புகொண்டு பரிவர்த்தனை எண் மற்றும் புகார் எண்ணை வழங்கவும். பணத்தைத் திருப்பி வழங்குவதற்கான தற்போதைய நிலை என்ன என்பதைக் கேட்டறியுங்கள். வங்கிக் கணக்கு அறிக்கையையும் சரிபார்த்து, பணம் திரும்ப வரவு வைக்கப்பட்டுள்ளதா என்பதை உறுதிப்படுத்துங்கள்.
5. தாமதத்திற்கான இழப்பீட்டைக் கோரலாம்
ரிசர்வ் வங்கி நிர்ணயித்த காலக்கெடுவை வங்கி மீறியிருந்தால், தகுதியுள்ள வாடிக்கையாளருக்குத் தாமதமான ஒவ்வொரு நாளுக்கும் ரூ.100 இழப்பீடு வழங்கப்பட வேண்டும். இந்த இழப்பீடு தனியாகக் கோரிக்கை அளிக்காமலேயே தானாக வழங்கப்பட வேண்டும் என்பது ரிசர்வ் வங்கியின் விதிமுறை. இழப்பீடு கிடைக்காவிட்டால், வங்கியின் குறைதீர் பிரிவில் புகார் அளிக்கலாம்.
6. ரிசர்வ் வங்கியிடம் புகார் அளிக்கலாம்
வங்கி புகாருக்குத் திருப்திகரமான தீர்வு வழங்கவில்லை என்றால், உரிய தகுதி மற்றும் நடைமுறைகளுக்கு உட்பட்டு ரிசர்வ் வங்கியின் புகார் மேலாண்மை இணையதளமான https://cms.rbi.org.in வாயிலாகப் புகார் அளிக்கலாம். இதற்காகப் பரிவர்த்தனை விவரங்கள் மற்றும் ஏற்கெனவே அளித்த புகார்களின் நகல்களைத் தயாராக வைத்திருப்பது அவசியம்.
எனவே, UPI பரிவர்த்தனை தோல்வியடைந்து பணம் கழிக்கப்பட்டால் உடனடியாகப் பதற்றமடையாமல், பரிவர்த்தனை நிலையைச் சரிபார்த்து முறையாகப் புகார் அளிக்க வேண்டும். நிர்ணயிக்கப்பட்ட காலக்கெடுவுக்குள் பணம் திரும்பக் கிடைக்கவில்லை என்றால், வங்கியின் குறைதீர் பிரிவை அணுகி, விதிகளின்படி இழப்பீடு பெறுவதற்கான உரிமையையும் பயன்படுத்திக்கொள்ளலாம்.
Also Read: “நானும் ரிஷிகாந்தும் ஒரே ஆள்தான்!” – நடிகர் மணிகண்டன் சொன்ன அந்த விஷயம்!