
எதிர்கால நிதி பாதுகாப்பை உறுதி செய்ய முதலீடு செய்யும் பழக்கம் ஒவ்வொரு மனிதனுக்கும் அவசியமான ஒன்றாக விளங்குகிறது. முதலீடு செய்ய பெரிய தொகை கையில் இருக்க வேண்டும் என்ற தவறான எண்ணம் பலரிடமும் உள்ளது. ஆனால் குறைந்த வருமானம் பெறுபவர்கள் கூட சிறிய தொகையை சீராக ஒதுக்குவதன் மூலம் வலுவான நிதி அடித்தளத்தை உருவாக்க முடியும். இதற்கு எளிய வழியாக விளங்குவது மியூச்சுவல் ஃபண்ட் முறையான முதலீட்டு திட்டம் எனப்படும் எஸ்ஐபி ஆகும்.
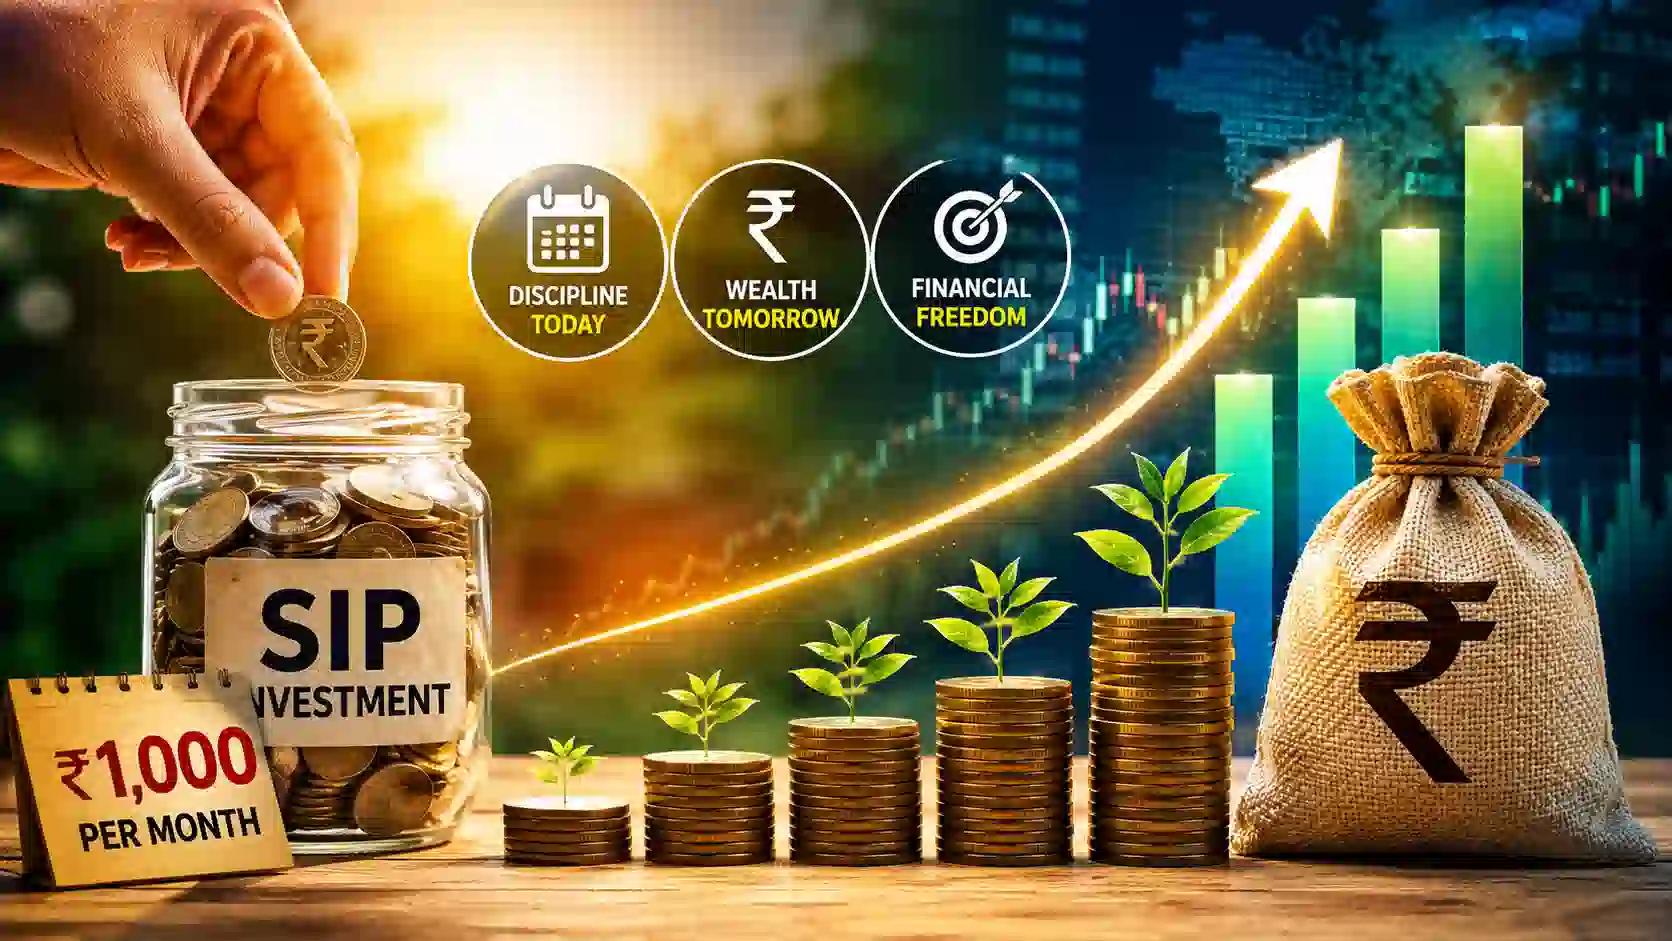
தங்கள் வருமான நிலைக்கு ஏற்ப மாதம் 10 ஆயிரம் முதல் 20 ஆயிரம் வரை முதலீடு செய்வோர் ஒருபுறம் இருக்க, மாதம் வெறும் 1000 ரூபாய் மட்டுமே சேமிப்பவர்களும் இதில் பயனடையலாம். நீண்ட காலத்தில் இந்த திட்டம் பெரிய நிதியை வழங்க இரண்டு முக்கிய காரணிகள் தேவைப்படுகின்றன. ஒன்று தொடர்ச்சியான முதலீடு, மற்றொன்று ஒழுக்கமான நிதி பழக்கம். எனினும் இது பங்குச்சந்தை ஏற்ற இறக்கங்களுக்கு உட்பட்டது என்பதால் நிலையான லாப உத்தரவாதம் கிடையாது என்பதை நினைவில் கொள்ள வேண்டும்.
மாதம் வெறும் 1000 ரூபாய் வீதம் ஓராண்டுக்கு 12 ஆயிரம் ரூபாய் சேமிக்க முடியும். இதனை 20 ஆண்டுகள் தொடர்ந்து முதலீடு செய்தால் மொத்த அசல் 2 லட்சத்து 40 ஆயிரம் ரூபாயாக இருக்கும். பொதுவாக நீண்ட கால அடிப்படையில் மியூச்சுவல் ஃபண்டுகள் சராசரியாக 12 சதவீதம் வரை வருவாய் வழங்குகின்றன. கூட்டு வட்டியின் வலிமையால் உங்கள் சிறிய தொகை பல மடங்கு பெருகும் வாய்ப்பு உருவாகிறது.
ஆண்டுக்கு 10 சதவீத வருமானம் கிடைத்தால் 20 ஆண்டுகள் முடிவில் உங்கள் கையில் 7 லட்சத்து 18 ஆயிரம் ரூபாய் கிடைக்கும். இதில் முதலீட்டு தொகை 2 லட்சத்து 40 ஆயிரம் போக லாபம் மட்டுமே 4 லட்சத்து 78 ஆயிரம் ரூபாயாக அமையும். இதுவே 12 சதவீத வருமானமாக உயரும் போது மொத்த முதிர்வு தொகை 9 லட்சத்து 11 ஆயிரம் ரூபாயாக மாறும். இதில் லாப தொகை மட்டுமே 6 லட்சத்து 71 ஆயிரம் ரூபாயாகும்.
வருமானம் அதிகரிக்கும் வரை காத்திருக்காமல் ஆரம்பத்திலேயே சிறிய தொகையுடன் தொடங்குவதே புத்திசாலித்தனம். வருமானம் உயர உயர முதலீடு செய்யும் தொகையை 1500 அல்லது 2000 ரூபாயாக உயர்த்தி கொள்ளலாம். சந்தை ஏற்ற இறக்கங்களை சராசரி செய்யும் வாய்ப்பும் கூட்டு வட்டியின் பலனும் கிடைப்பதால் சிறிய முதலீடு கூட பிற்காலத்தில் பெரும் நிதியாக உருவெடுக்கும். எனவே ரிஸ்க் எடுக்கும் திறன் மற்றும் கால அளவை உணர்ந்து நிதி ஆலோசகர் வழிகாட்டுதலுடன் முதலீடு செய்வது எதிர்காலத்தை பிரகாசமாக்கும்.